
「納税」という言葉がついていますが、
実際には自治体への「寄附」のことです。
一般的に自治体に寄附をした場合、確定申告を行うことで
その寄附金額の一部が所得税及び住民税から控除されます。
ですが、ふるさと納税では、寄附金額から自己負担額の2,000円を除いた全額が控除の対象となります。
(控除される寄附金額には、収入や家族構成等に応じて、一定の上限があります)
ふるさと納税のポイント
-
返礼品がもらえる
「ふるさと納税」をすると
返礼品がもらえます! -
出身地でなくてもOK
「ふるさと納税」の寄附先は、
生まれ故郷でなくても大丈夫! -
税金が控除される
例えば、3万円の
ふるさと納税を行うと、
2千円を除く2万8千円が
控除されることも! -
使い道を指定できる
寄附金を
どのように活用するかを
寄附者様が選択できます!
寄附金控除について
控除を受けるためには、原則としてふるさと納税を行った翌年の3月15日までに、
住所地等の管轄の税務署へ確定申告を行っていただく必要があります。
確定申告を行う際には、寄附をした自治体が発行する寄附の証明書・受領書や、
専用振込用紙の払込控(受領証)が必要となります。
確定申告の不要な給与所得者等は、ふるさと納税先の自治体数が5団体以内である場合に限り、
「ふるさと納税ワンストップ特例制度」が利用可能です。
ワンストップ特例制度とは、ふるさと納税を行った各自治体に申請することで確定申告が不要となる制度です。
「確定申告」でのお手続き
もともと確定申告が必要な方や、6自治体以上に寄附をされた方は、ふるさと納税の控除手続きを確定申告で行います。
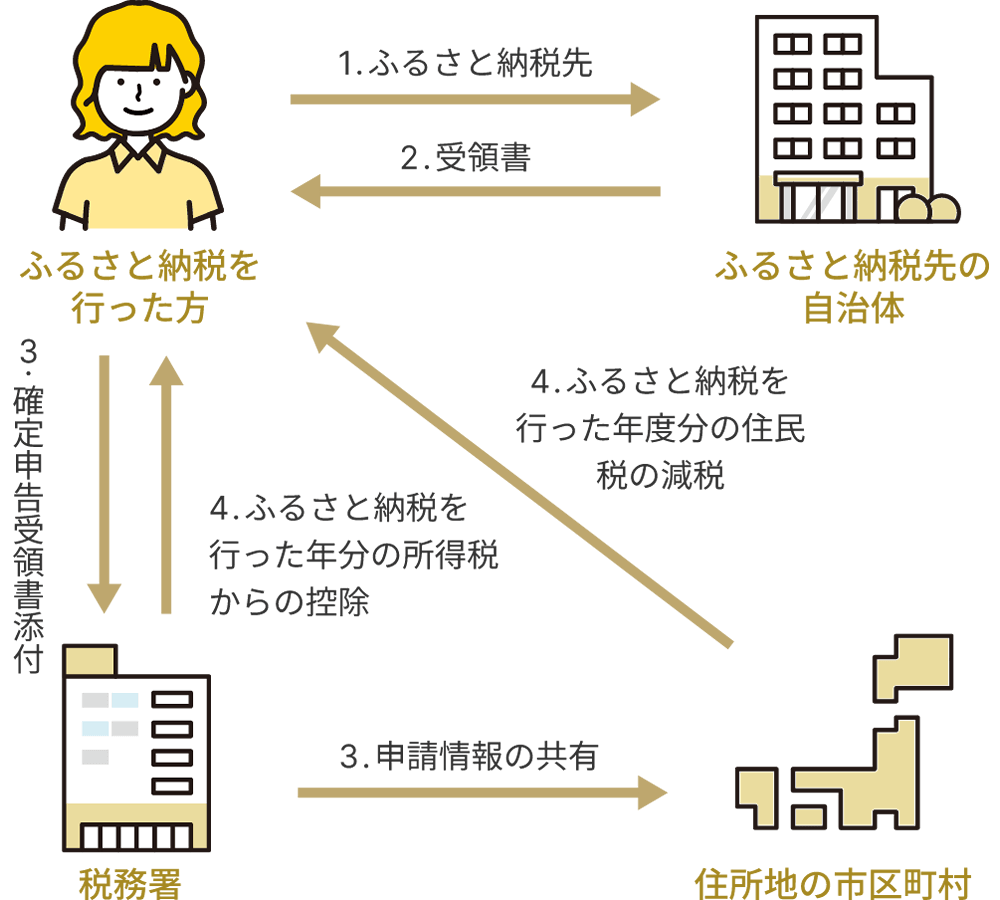
ふるさと納税を行った先の自治体から、ふるさと納税を行っていただいた方に発行される「寄附金受領証明書」を添付して確定申告を行ってください。
- 所得税、住民税の双方の寄附金控除の適用を受けようとする場合は、所得税の確定申告書の提出が必要です。確定申告書に本証明書を添付し、所轄の税務署へ確定申告書を提出してください。
- 所得税の確定申告書を提出する必要のない所得者で、住民税の寄附金税額控除の適用のみを受けようとする場合は、寄附金を支払った翌年の1月1日現在にお住まいの市区町村へ、本証明書を添付して申告してください。
「ワンストップ特例制度」でのお手続き
所定の条件を満たすと、確定申告なしに寄附金控除申請を行うことができます。
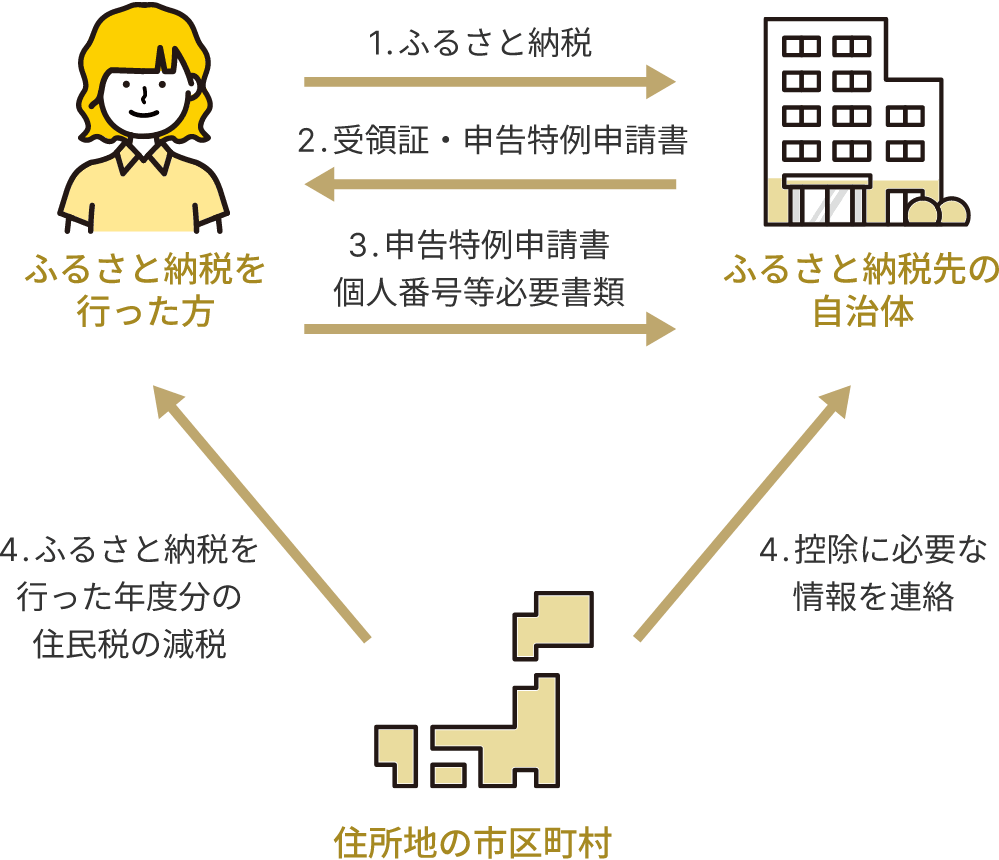
ワンストップ特例制度の適用条件
-
- もともと確定申告をする必要のない給与所得者であること
- 年収2,000万円以上の所得者や、医療控除のために確定申告が必要な場合は、確定申告で寄附金控除を申請してください。
-
- 1年間の寄附先が5自治体以下であること
- 1つの自治体に複数回寄附しても、1カウントとなります。ただし、同じ自治体に複数回寄附した場合、寄附の回数に応じた申請書が必要です。
- 転居による住所変更など、提出済の申請書の内容に変更があった場合、ふるさと納税をした翌年の1月10日までに、変更届出書を提出してください。
- 特例申請書は、1自治体に複数回している場合など、寄附の度に提出する必要がありますのでご注意ください。
- ワンストップ特例制度でのお手続きをされた方は、全額住民税からの控除となります。
「ワンストップ特例制度」
による寄附金控除には、
「ふるまど」
でのオンライン申請が
おすすめです!
「ふるまど」は、複数の寄附管理と
ワンストップ特例申請が
まとめてできるサービスです。
詳細は以下バナーより
ご確認ください。

- 申請時に「ワンストップ特例を利用する」をご選択いただいた方には、寄附の確認後、受領証明書と併せてワンストップ特例の申請書をお届けいたします。